
TÉLÉCHARGER LE DOCUMENT PDF
19 Juin 2026
Par Yves Genest, conseiller principal, audits de projets, Bureau du vérificateur général du Manitoba
|
L’intelligence artificielle transforme le modèle d’apprentissage en audit en automatisant bon nombre des tâches routinières qui, traditionnellement, contribuaient au développement des auditeurs juniors. À mesure que ces possibilités d’apprentissage fondamentales se raréfient, les organisations d’audit sont confrontées à un défi majeur : comment continuer à développer le jugement professionnel, le scepticisme professionnel et les compétences en audit, tout en préservant la qualité de l’audit à long terme ? Parmi les principales stratégies à privilégier :
Ensemble, ces approches favorisent un modèle d’audit centré sur l’humain qui permet de concilier les gains d’efficacité avec le maintien de l’expertise professionnelle. 1. Introduction : La transformation du modèle d’apprentissage en auditDepuis des décennies, la profession de l’audit repose sur un modèle d’apprentissage dans lequel les auditeurs juniors développent leurs compétences en effectuant des tâches répétitives et à faible risque, comme la vérification de pièces justificatives, les rapprochements et les procédures d’audit de base. Bien que routinières, ces activités jouent un rôle important dans leur développement professionnel. Elles permettent aux auditeurs juniors de se familiariser avec les éléments probants, les systèmes et les processus d’audit et, au fil du temps, de développer leur jugement professionnel, leur scepticisme professionnel et leur intuition. Ce modèle joue un rôle essentiel dans le maintien de la qualité de l’audit. En exécutant de façon répétée des procédures de base sous supervision, les auditeurs juniors apprennent comment les éléments probants sont produits et évalués, comment les anomalies se manifestent et comment les risques deviennent perceptibles dans la pratique. Une grande partie de cet apprentissage se fait de manière implicite, par l’expérience plutôt que par une formation structurée. Les progrès rapides de l’intelligence artificielle (IA) transforment aujourd’hui ce modèle. Les outils d’IA peuvent automatiser ou accélérer bon nombre des tâches qui, traditionnellement, contribuaient au développement professionnel en début de carrière, notamment les rapprochements, la détection d’anomalies et certaines procédures d’audit (Fedyk et al., 2022; Financial Reporting Council [FRC], 2026). Bien que ces outils permettent d’importants gains d’efficacité, ils réduisent ou éliminent également certaines des occasions d’apprentissage qui permettaient traditionnellement aux auditeurs juniors d’acquérir des compétences fondamentales. Cette évolution crée une tension structurelle pour les organisations d’audit. À court terme, l’automatisation améliore l’efficacité et réduit le besoin de travaux manuels. À plus long terme, toutefois, elle pourrait affaiblir le bassin d’auditeurs expérimentés si d’autres parcours de développement ne sont pas délibérément mis en place. Les données provenant d’autres professions donnent à penser que la diminution des tâches confiées aux professionnels en début de carrière peut nuire au développement de l’expertise future lorsque les modèles de formation ne sont pas repensés (Brynjolfsson et al., 2025; Edmondson & Chamorro-Premuzic, 2025). Les conséquences pour la qualité de l’audit sont importantes. L’audit repose non seulement sur des procédures techniques, mais aussi sur le scepticisme professionnel et le jugement professionnel. Ces compétences doivent être développées de manière délibérée dans des environnements où la technologie joue un rôle croissant (International Auditing and Assurance Standards Board [IAASB], 2024a). Sans une exposition suffisante aux tâches fondamentales, les futurs auditeurs pourraient ne pas acquérir la compréhension approfondie nécessaire pour évaluer les éléments probants avec un esprit critique. L’incidence de l’IA sur les auditeurs juniors doit donc être considérée comme un enjeu de redéfinition de l’organisation du travail. La question centrale consiste à déterminer comment les organisations d’audit peuvent continuer à développer les compétences professionnelles essentielles lorsque les parcours d’apprentissage traditionnels ne sont plus disponibles. Pour relever ce défi, il faut repenser la façon dont les compétences sont développées. La figure 1 illustre le passage d’un modèle d’apprentissage traditionnel à une approche repensée et centrée sur l’humain. Figure 1 - Transformation du modèle d’apprentissage en audit dans un environnement transformé par l’IA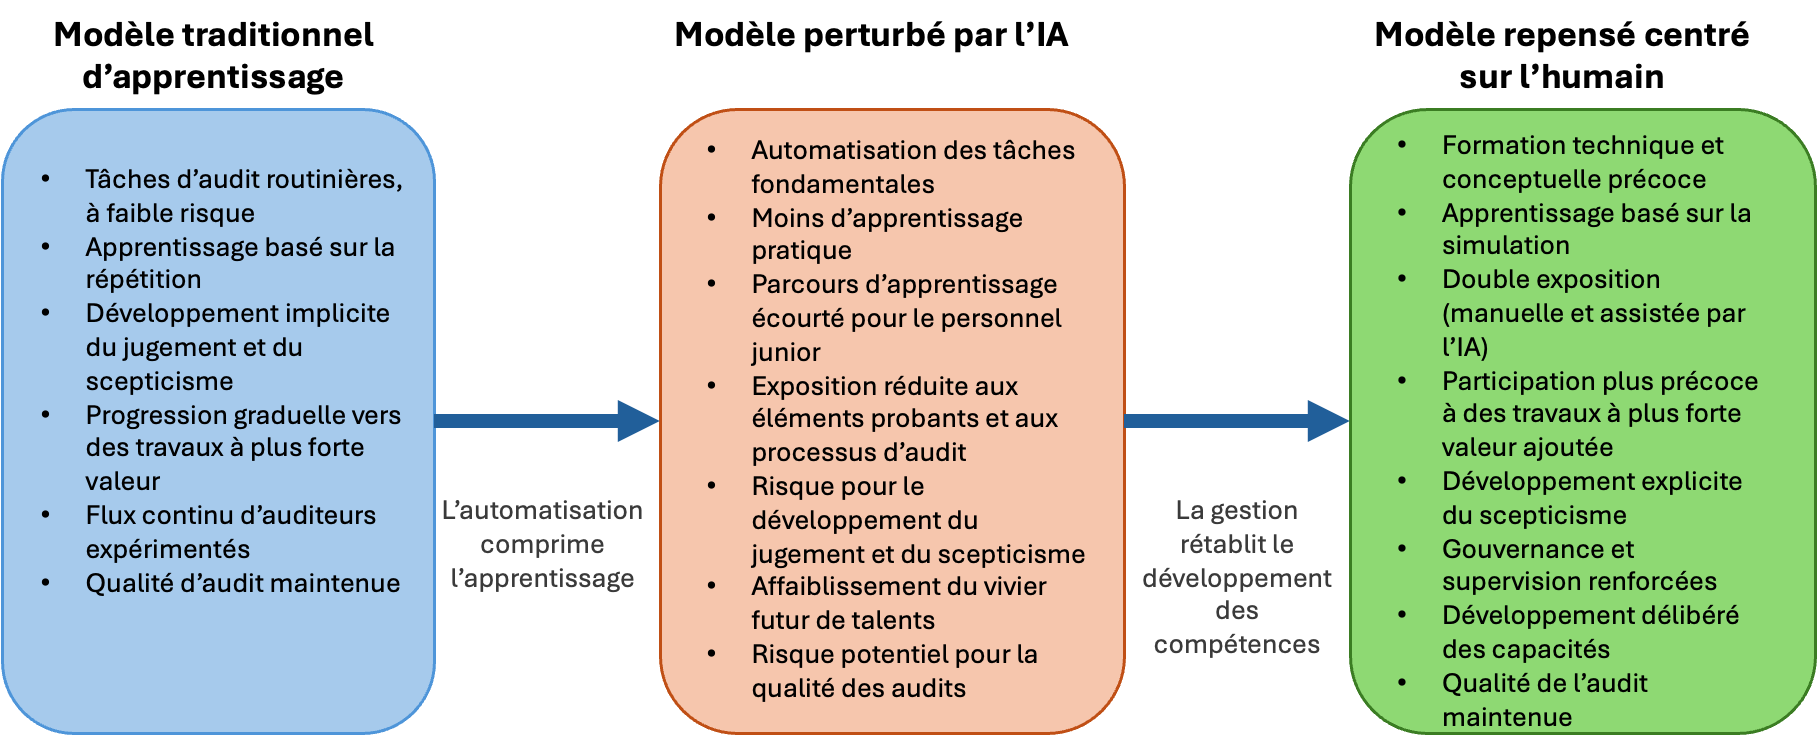 2. Repenser le développement professionnel en début de carrièrePour relever ce défi, il faut repenser en profondeur la façon dont le développement professionnel en début de carrière est structuré. À mesure que les tâches routinières sont réduites ou éliminées, les organisations d’audit ne peuvent plus compter sur un apprentissage passif fondé sur l’expérience. Elles doivent plutôt passer d’un apprentissage par la pratique à un apprentissage structuré, en créant des parcours de développement explicites qui remplacent ce qui était auparavant acquis de manière informelle grâce à l’exécution répétée de certaines tâches. L’une des principales mesures consiste à transmettre les connaissances fondamentales dès le début de la carrière. Traditionnellement, les auditeurs juniors acquéraient progressivement leurs connaissances techniques grâce à l’exécution répétée de procédures de base. Dans un environnement où l’IA est de plus en plus présente, cette approche ne suffit plus. Les cabinets d’audit renforcent donc la formation offerte en début de carrière sur les concepts fondamentaux de l’audit, l’évaluation des risques et le scepticisme professionnel (Institute of Chartered Accountants in England and Wales [ICAEW], 2026; PwC, 2025). Cette approche aide les auditeurs juniors à comprendre la logique et les limites des procédures faisant appel à l’IA, plutôt que de se fier sans esprit critique aux résultats qu’elles produisent. L’apprentissage par simulation prend également une importance croissante dans ce modèle repensé. Les simulations d’audit, les exercices fondés sur des études de cas et les environnements de formation assistés par l’IA permettent aux auditeurs juniors de mettre en pratique tant les procédures traditionnelles que celles faisant appel à la technologie, dans un environnement contrôlé. Ces méthodes permettent de préserver l’apprentissage conceptuel tout en réduisant la dépendance à l’égard des travaux routiniers réalisés dans le cadre de missions d’audit réelles. Elles offrent également la possibilité de mettre à l’épreuve le jugement professionnel, les capacités d’interprétation et le scepticisme professionnel avant que ces compétences ne soient mobilisées dans des contextes d’audit présentant des risques plus élevés. La préoccupation plus générale selon laquelle les professionnels pourraient avoir de la difficulté à acquérir de nouvelles compétences lorsque les tâches fondamentales sont automatisées renforce l’importance d’une telle approche délibérée (Pitstick, 2026). Les modèles fondés sur une double exposition jouent également un rôle important. En exécutant certaines tâches avec et sans l’aide de l’IA, les auditeurs juniors peuvent mieux comprendre les processus sous-jacents et les fondements des conclusions professionnelles. Cette approche réduit le risque de dépendance excessive à l’égard de l’automatisation et renforce leur capacité d’évaluation. Les données provenant d’autres professions indiquent que les personnes qui cherchent activement à comprendre le raisonnement sous-jacent sont mieux à même de détecter les erreurs et d’exercer leur jugement que celles qui se contentent d’accepter les résultats générés par une machine (Edmondson & Chamorro-Premuzic, 2025). Parallèlement, l’IA permet aux auditeurs juniors de participer plus tôt à des travaux à plus forte valeur ajoutée. Ils peuvent ainsi prendre part plus rapidement à l’examen analytique, à l’évaluation des risques et aux interactions avec les parties prenantes. Cette progression accélérée doit toutefois être gérée avec soin. Sans un soutien adéquat, les organisations risquent de confier des responsabilités complexes aux auditeurs juniors avant que ceux-ci aient acquis les connaissances conceptuelles nécessaires pour s’en acquitter efficacement. Le scepticisme professionnel doit donc être enseigné de manière plus explicite que par le passé. Dans le modèle traditionnel, il se développait souvent grâce à l’exposition répétée aux éléments probants et à la revue effectuée par les superviseurs. Dans un environnement où l’IA joue un rôle croissant, il doit être intégré délibérément à la formation au moyen d’exercices qui amènent les auditeurs juniors à remettre en question les résultats produits, à examiner les anomalies et à justifier leurs conclusions. Cette approche est conforme à l’importance que l’IAASB accorde au scepticisme professionnel en tant que compétence professionnelle fondamentale (IAASB, 2024a). Dans l’ensemble, un développement professionnel efficace en début de carrière repose désormais sur une démarche délibérée combinant une formation structurée, des simulations et une exposition encadrée à des travaux à plus forte valeur ajoutée. Toutefois, repenser la façon dont les auditeurs juniors apprennent ne constitue qu’une partie de la solution. À mesure que leurs rôles évoluent, les systèmes qui encadrent la qualité de l’audit doivent eux aussi s’adapter. 3. Surveillance, responsabilisation et gestion de la qualité dans un environnement transformé par l’IACes changements accroissent les exigences en matière de surveillance, de responsabilisation et de gestion de la qualité dans un environnement d’audit où l’IA est de plus en plus présente. L’adoption de l’IA ne réduit pas la nécessité d’une gouvernance rigoureuse; elle la renforce. À mesure que les processus d’audit s’automatisent, les risques se déplacent : les erreurs liées à l’exécution manuelle cèdent progressivement la place à des enjeux comme l’intégrité des données, la fiabilité des modèles et une confiance excessive dans les résultats générés par l’IA. Les recherches montrant que l’IA peut modifier considérablement les processus d’audit renforcent l’importance d’encadrer soigneusement la façon dont les éléments probants sont produits, interprétés et documentés (Fedyk et al., 2022). Un principe fondamental demeure : le recours à l’IA ne change en rien la responsabilité à l’égard du travail d’audit. Les équipes d’audit demeurent responsables de la qualité de l’audit, quelle que soit la mesure dans laquelle la technologie a contribué à l’exécution de certaines procédures ou les a exécutées (FRC, 2026). De même, l’IAASB souligne que le jugement professionnel et le scepticisme professionnel demeurent essentiels dans les audits faisant appel à la technologie (IAASB, 2024b). Des observations formulées dans le secteur public font état de préoccupations similaires, notamment quant à la façon dont l’IA pourrait transformer le rôle des auditeurs juniors et nécessiter, par conséquent, une adaptation des approches de surveillance et de supervision (Hayes, 2026). Concrètement, cela signifie qu’il faut intégrer l’utilisation de l’IA aux cadres existants de gestion de la qualité, plutôt que de la traiter comme une capacité distincte. Les organisations doivent se doter de politiques qui précisent les utilisations permises de l’IA, les contrôles applicables aux données d’entrée, les exigences en matière de validation et les exigences relatives à la documentation. L’IA devrait être intégrée à l’environnement de contrôle global et être assujettie à la même rigueur que les autres méthodes et outils d’audit. Une surveillance humaine fondée sur les risques est particulièrement importante. Les processus d’audit devraient comporter des points de contrôle obligatoires exigeant que les auditeurs valident, corroborent et remettent en question les résultats générés par l’IA, particulièrement lorsque ceux-ci ont une incidence importante sur les conclusions de l’audit. Ces points de contrôle contribuent à éviter que les conclusions reposent uniquement sur l’automatisation et permettent aux auditeurs juniors de continuer à participer activement à l’évaluation des éléments probants, plutôt que de simplement traiter des résultats. Il est tout aussi nécessaire d’établir clairement les responsabilités. Les organisations doivent préciser qui est responsable de la configuration des outils, de l’examen des résultats, de l’approbation de leur utilisation et de la documentation des conclusions. En l’absence d’une telle clarté, les responsabilités risquent de se diluer, ce qui affaiblirait à la fois la surveillance et la formation. Les normes en matière de documentation doivent également évoluer. Dans les audits assistés par l’IA, il ne suffit pas de consigner uniquement le résultat d’une procédure. Les dossiers d’audit devraient également indiquer comment l’IA a été utilisée, quelles données ont servi à son utilisation et comment les résultats obtenus ont été validés. Enfin, la gouvernance repose non seulement sur des contrôles formels, mais aussi sur la culture organisationnelle. L’un des principaux risques dans un environnement où l’IA est utilisée est que les auditeurs juniors accordent d’emblée une crédibilité excessive aux résultats qu’elle génère. Les données disponibles indiquent qu’une confiance sans esprit critique envers l’IA peut réduire la mobilisation des capacités d’analyse et nuire au rendement (Edmondson & Chamorro-Premuzic, 2025). Les organisations doivent donc renforcer une culture qui privilégie le scepticisme professionnel, la remise en question et le jugement professionnel, plutôt que la seule rapidité d’exécution. En résumé, le recours à l’IA en audit exige davantage de surveillance, et non moins. La gouvernance ne suffit toutefois pas à elle seule. À mesure que l’IA transforme la façon dont le travail est effectué, elle modifie également ce que signifie être auditeur et la façon dont les carrières doivent évoluer au fil du temps. 4. Redéfinir les rôles et les parcours professionnelsCette évolution nécessite de redéfinir les rôles et les parcours professionnels au sein de la profession de l’audit. La progression linéaire traditionnelle, qui amenait les auditeurs à passer de l’exécution de tâches routinières à l’exercice d’un jugement plus complexe, devient de plus en plus difficile à maintenir lorsque les tâches fondamentales sont automatisées. Elle cède progressivement la place à des modèles de carrière plus hybrides, qui exigent des auditeurs juniors qu’ils combinent les compétences traditionnelles en audit avec une bonne compréhension des données et de l’IA. Les auditeurs de demain devront non seulement comprendre la méthodologie d’audit, mais aussi savoir interpréter les résultats générés par l’IA, en évaluer la fiabilité et en reconnaître les limites. Ce profil de compétences hybride occupe une place de plus en plus importante dans les pratiques d’audit modernes (Kenney, 2026; MacTavish et al., 2026). Les données disponibles indiquent également que l’IA transforme déjà les rôles exercés en début de carrière dans le domaine de la comptabilité, ce qui souligne la nécessité de repenser rapidement ces rôles plutôt que de procéder à une adaptation graduelle (PQ Magazine, 2026). À mesure que ces changements prennent forme, de nouveaux rôles commencent à apparaître au sein des équipes d’audit, notamment des auditeurs travaillant avec l’IA, des auditeurs s’appuyant sur l’analyse de données ainsi que des employés chargés de surveiller ou de valider les processus assistés par l’IA. Bien que ces rôles continuent d’évoluer, ils mettent tous davantage l’accent sur l’interprétation, la revue et le contrôle que sur la simple exécution de tâches. Comme l’illustre le tableau 1, les organisations doivent adopter une approche proactive et diversifiée pour relever ces défis.
Afin de préserver les possibilités d’apprentissage, les organisations doivent adopter une approche plus délibérée dans la répartition du travail. Certaines tâches pourraient devoir être maintenues, adaptées ou exécutées de nouveau manuellement à des fins de développement professionnel. L’objectif n’est pas de résister à l’automatisation, mais de veiller à ce que les auditeurs juniors continuent d’être confrontés aux types d’éléments probants, d’ambiguïtés et de défis analytiques qui contribuent au développement du jugement professionnel. Les observations provenant d’autres professions font ressortir une tendance semblable : plutôt que d’éliminer les rôles des professionnels juniors, les organisations les redéfinissent, souvent en délaissant les tâches routinières de production au profit de la validation, de l’interprétation et d’analyses plus poussées (Deloitte, 2026; Martin, 2026). Ce point est essentiel, car les gains d’efficacité à court terme peuvent masquer les risques à long terme liés au développement des compétences. Si les organisations réduisent le nombre de postes en début de carrière sans en repenser le contenu, elles risquent d’affaiblir le bassin de futurs professionnels expérimentés. Cette préoccupation a déjà été soulevée dans des analyses portant sur différentes professions, qui mettent en garde contre le fait que la disparition des tâches formatrices en début de carrière pourrait nuire au développement des futurs dirigeants et spécialistes (Edmondson & Chamorro-Premuzic, 2025). Les parcours professionnels doivent donc demeurer à la fois crédibles et attrayants. Les auditeurs juniors doivent pouvoir envisager clairement les possibilités de progression qui s’offrent à eux, en fonction de l’évolution des exigences liées à leur rôle, tout en continuant d’acquérir de solides bases professionnelles. En résumé, la redéfinition des rôles et des parcours professionnels exige de trouver un équilibre entre innovation et continuité. Toutefois, pour déterminer si ces parcours repensés donnent les résultats escomptés, les organisations doivent également suivre l’évolution de leur bassin de talents au fil du temps. 5. Suivi et gestion du bassin de talentsDans ce contexte, le suivi et la gestion active du bassin de talents deviennent des éléments essentiels de l’adoption de l’IA en audit. Les indicateurs de rendement traditionnels, comme le volume de tâches réalisées ou le taux d’utilisation, ne suffisent plus lorsque les travaux fondamentaux sont de plus en plus automatisés. Les organisations ont besoin d’un ensemble plus vaste d’indicateurs permettant de déterminer si les auditeurs juniors acquièrent les compétences nécessaires pour assurer la qualité de l’audit à long terme (Deloitte, 2026; Pitstick, 2026). Une approche utile consiste à faire la distinction entre les indicateurs précurseurs et les indicateurs rétrospectifs. Les indicateurs précurseurs comprennent notamment l’achèvement de formations structurées, la participation à des activités d’apprentissage par simulation et la démonstration de compétences dans des domaines comme l’évaluation des risques et l’évaluation des éléments probants. Les indicateurs rétrospectifs comprennent notamment les résultats liés à la qualité de l’audit, les constatations découlant des revues et les taux d’erreur. Ensemble, ces mesures permettent de mieux déterminer si les modèles de développement repensés produisent les résultats escomptés (Deloitte, 2026). Les résultats des audits peuvent également servir de mesures indirectes de l’efficacité de la formation. Les tendances observées dans le cadre des revues internes de la qualité ou des inspections externes peuvent révéler si les auditeurs juniors développent suffisamment leur jugement professionnel, leur scepticisme professionnel et la rigueur nécessaire en matière de documentation. Une augmentation des lacunes liées à l’évaluation des éléments probants ou à une justification insuffisante des conclusions pourrait indiquer des faiblesses dans la formation ou la conception des rôles. À l’inverse, des résultats stables ou améliorés en matière de qualité pourraient indiquer que les mesures mises en place portent leurs fruits (Financial Reporting Council [FRC], 2026; International Auditing and Assurance Standards Board [IAASB], 2024b). Des mécanismes réguliers de rétroaction sont tout aussi importants. Les commentaires des superviseurs, des responsables de mission et des auditeurs juniors peuvent aider à déterminer les aspects de la formation, de la répartition du travail ou des mécanismes de soutien qui doivent être ajustés. Cela est particulièrement important dans un environnement où l’IA est de plus en plus présente, puisque l’évolution rapide de la technologie peut rapidement rendre désuets les modèles de développement existants. L’amélioration continue devient donc une pratique de gestion essentielle plutôt qu’un exercice ponctuel (Deloitte, 2026). La gouvernance du bassin de talents doit également être renforcée. La haute direction devrait considérer le développement de la main-d’œuvre comme un enjeu stratégique, et non simplement comme une question opérationnelle. En l’absence d’une gouvernance claire, les impératifs de productivité à court terme risquent de prendre le pas sur le développement des compétences à plus long terme. Un suivi fondé sur les données peut favoriser des interventions plus ciblées et mieux adaptées en aidant les organisations à ajuster, au fil du temps, leurs investissements dans la formation, l’organisation du travail et les parcours professionnels (Brynjolfsson et al., 2025). En résumé, la gestion du bassin de talents exige de délaisser les indicateurs de rendement statiques au profit d’un suivi dynamique et multidimensionnel. Les renseignements ainsi obtenus peuvent éclairer non seulement les ajustements opérationnels, mais aussi la réponse stratégique plus large de la profession de l’audit à l’IA. 6. Conclusion : Vers un modèle d’audit centré sur l’humain à l’ère de l’IAPris ensemble, ces éléments mènent à une conclusion plus générale : la réussite de l’intégration de l’IA en audit dépend de la capacité des organisations à harmoniser efficacement la technologie, les personnes et la gouvernance. L’IA transforme la façon dont les audits sont réalisés, mais elle n’élimine pas le besoin d’expertise humaine. Elle change plutôt les contextes et les façons dont cette expertise doit être développée (IAASB, 2024b; Kenney, 2026). Le présent article fait valoir que le maintien de la qualité de l’audit dans un environnement où l’IA est de plus en plus présente exige une réponse à deux volets. Premièrement, les organisations d’audit doivent repenser le développement professionnel en début de carrière afin que les auditeurs juniors continuent d’acquérir le scepticisme professionnel, le jugement professionnel et une solide compréhension des éléments probants. Deuxièmement, elles doivent renforcer leurs mécanismes de surveillance, de responsabilisation et de gestion de la qualité afin que les gains d’efficacité découlant de la technologie ne se fassent pas au détriment de la capacité à justifier les conclusions, de la rigueur ou de la responsabilité professionnelle (FRC, 2026; IAASB, 2024a). Les risques associés à l’inaction sont considérables. Si l’automatisation est mise en œuvre sans que la formation et la conception des rôles soient adaptées en conséquence, la profession pourrait connaître une érosion progressive de ses compétences, puisqu’un nombre moins élevé d’auditeurs acquerraient l’expérience approfondie nécessaire pour assumer des fonctions de niveau supérieur. Au fil du temps, cette situation pourrait nuire à la qualité de l’audit, réduire la remise en question critique des éléments probants et affaiblir la confiance envers la profession. Les données provenant de différentes professions donnent à penser que la réduction des rôles occupés en début de carrière sans redéfinition de ceux-ci, peut nuire au développement des compétences à long terme (Edmondson & Chamorro-Premuzic, 2025). À l’inverse, les organisations qui agissent de façon proactive ont la possibilité d’améliorer à la fois leur efficacité et leurs compétences. L’IA peut accélérer les parcours de développement lorsqu’elle est combinée à un apprentissage structuré, à une participation plus précoce à des travaux à plus forte valeur ajoutée et à une surveillance renforcée (PwC, 2025; Deloitte, 2026). Plusieurs priorités stratégiques en découlent. Les dirigeants du secteur de l’audit devraient considérer le développement des talents comme une composante essentielle de leur stratégie en matière d’IA, investir dans des modèles de formation structurés et adaptables et mettre en place des mécanismes de gouvernance qui évoluent au même rythme que les changements technologiques. Ils doivent également veiller à ce que la profession demeure attrayante pour la relève en offrant des parcours professionnels crédibles et valorisants (Deloitte, 2026). En définitive, l’IA ne devrait pas être considérée comme un substitut aux auditeurs, mais plutôt comme un catalyseur permettant de repenser la façon dont l’expertise est développée et mise à profit. Une approche centrée sur l’humain, qui conjugue innovation technologique et investissement délibéré dans le développement des personnes, offre la voie la plus durable. Selon ce modèle, les organisations d’audit peuvent à la fois préserver les gains d’efficacité possibles aujourd’hui et maintenir les compétences professionnelles dont elles auront besoin demain (Kenney, 2026). |
Références
Brynjolfsson, E., Chandar, B., & Chen, R. (2025). Canaries in the coal mine? Six facts about the recent employment effects of artificial intelligence (Stanford Digital Economy Lab Working Paper). Stanford University. https://digitaleconomy.stanford.edu/app/uploads/2025/11/CanariesintheCoalMine_Nov25.pdf
Deloitte. (2026). The finance workforce of 2026: AI, skills gaps, and supply challenges. Deloitte Insights. https://www.deloitte.com/us/en/what-we-do/capabilities/finance-transformation/articles/finance-workforce-strategy-ai-era.html
Edmondson, A. C., & Chamorro-Premuzic, T. (2025, December 11). The perils of using AI to replace entry-level jobs. Harvard Business Impact Education. https://hbsp.harvard.edu/inspiring-minds/ai-impact-entry-level-jobs
Fedyk, A., Hodson, J., Khimich, N. V., & Fedyk, T. (2022). Is artificial intelligence improving the audit process? Review of Accounting Studies, 27(4), 938–985. https://doi.org/10.1007/s11142-022-09697-x
Financial Reporting Council. (2026). Guidance on the use of generative and agentic AI in audit. FRC. https://www.frc.org.uk/library/standards-codes-policy/audit-assurance-and-ethics/guidance/ai-in-audit/
Hayes, A. (2026, February 13). AI expected to transform junior audit roles, National Audit Office warns. Davenports Accountancy. https://www.davenportsaccountancy.co.uk/2026/02/13/ai-expected-to-transform-junior-audit-roles-national-audit-office-warns/
Institute of Chartered Accountants in England and Wales. (2025, July 17). AI: Should it replace junior roles? ICAEW Insights. https://www.icaew.com/insights/viewpoints-on-the-news/2025/jul-2025/ai-should-it-replace-junior-roles
Institute of Chartered Accountants in England and Wales. (2026, April 1). How Deloitte is reshaping its audit training for the AI age. ICAEW Insights. https://www.icaew.com/insights/viewpoints-on-the-news/2026/mar-2026/how-deloitte-is-reshaping-its-audit-training-for-the-ai-age
International Auditing and Assurance Standards Board. (2024a). Embedding professional scepticism. IFAC. https://www.iaasb.org/focus-areas/embedding-professional-scepticism
International Auditing and Assurance Standards Board. (2024b). The IAASB’s technology position statement. IFAC. https://ifacweb.blob.core.windows.net/publicfiles/2024-10/IAASB-Technology-Position-Statement.pdf
Kenney, A. (2026, February 1). How AI is transforming the audit and what it means for CPAs. Journal of Accountancy. https://www.journalofaccountancy.com/issues/2026/feb/how-ai-is-transforming-the-audit-and-what-it-means-for-cpas/
MacTavish, C., Fiolleau, K., Osecki, E., & Thorne, L. (2026). Technology and its implications for staff auditors. Accounting Horizons, 40(1), 103–115. https://doi.org/10.2308/HORIZONS-2023-057
Martin, T. (2026, February 2). The AI law professor: When AI forces us to rethink how we train junior lawyers. Thomson Reuters Institute. https://www.thomsonreuters.com/en-us/posts/legal/ai-law-professor-train-junior-lawyers/
Nelson, I., & Wedgeworth, C. (2025, April 2). Reinventing associate training for the age of AI. Artificial Lawyer. https://www.artificiallawyer.com/2025/04/02/reinventing-associate-training-for-the-age-of-ai/
Pitstick, H. (2026, March 1). How will accountants learn new skills when AI does the work? Journal of Accountancy. https://www.journalofaccountancy.com/issues/2026/mar/how-will-accountants-learn-new-skills-when-ai-does-the-work/
PQ Magazine. (2026, February 16). AI is already replacing junior accountancy roles. https://www.pqmagazine.com/ai-is-already-replacing-junior-accountancy-roles/
PwC. (2025, August 11). PwC to give junior accountants manager-level roles as AI handles routine work (reported by Moneycontrol). https://www.moneycontrol.com/technology/pwc-to-give-junior-accountants-manager-level-roles-as-ai-handles-routine-work-article-13437045.html
See more Research Highlights

 LinkedIn
 Twitter